La brecha entre departamento nuevo y usado se amplía: qué barrios tienen la mayor diferencia

Tiempo de lectura: 2 minutos

Un fenómeno que viene consolidándose en el mercado inmobiliario porteño volvió a ser noticia en agosto de 2026: la diferencia de precio entre un departamento nuevo y uno usado sigue creciendo. El alza del costo de construcción y el estancamiento relativo de los valores de la oferta existente configuran una brecha que el mercado todavía no terminó de cerrar.

Según el suplemento Propiedades de La Nación del sábado 1 de agosto de 2026, las ventas del primer semestre “empataron” con el mismo período de 2025, mientras la brecha entre nuevos y usados avanza por el alza del costo de construcción y el estancamiento en los valores de la oferta existente.

¿Por qué se amplía la brecha?

La explicación tiene dos componentes que se mueven en direcciones opuestas. Por un lado, el costo de construir sube fuertemente: según el Index Zonaprop de junio 2026, el Índice CAC medido en dólares acumuló un aumento del 136% desde octubre de 2023. Construir hoy cuesta 3.5 veces lo que costaba en el mínimo de 2020.

Por el otro, los precios de los departamentos usados se mantienen relativamente estables: el precio medio en CABA es de USD 2.467/m² según Zonaprop junio 2026, apenas 0.7% más que al inicio del año. Los propietarios de usados no están actualizando sus precios al ritmo que lo hace el costo de reposición.

El resultado es una brecha creciente: los departamentos nuevos incorporan el mayor costo constructivo en su precio de venta, mientras que los usados quedan rezagados.

¿Qué barrios presentan las mayores diferencias?

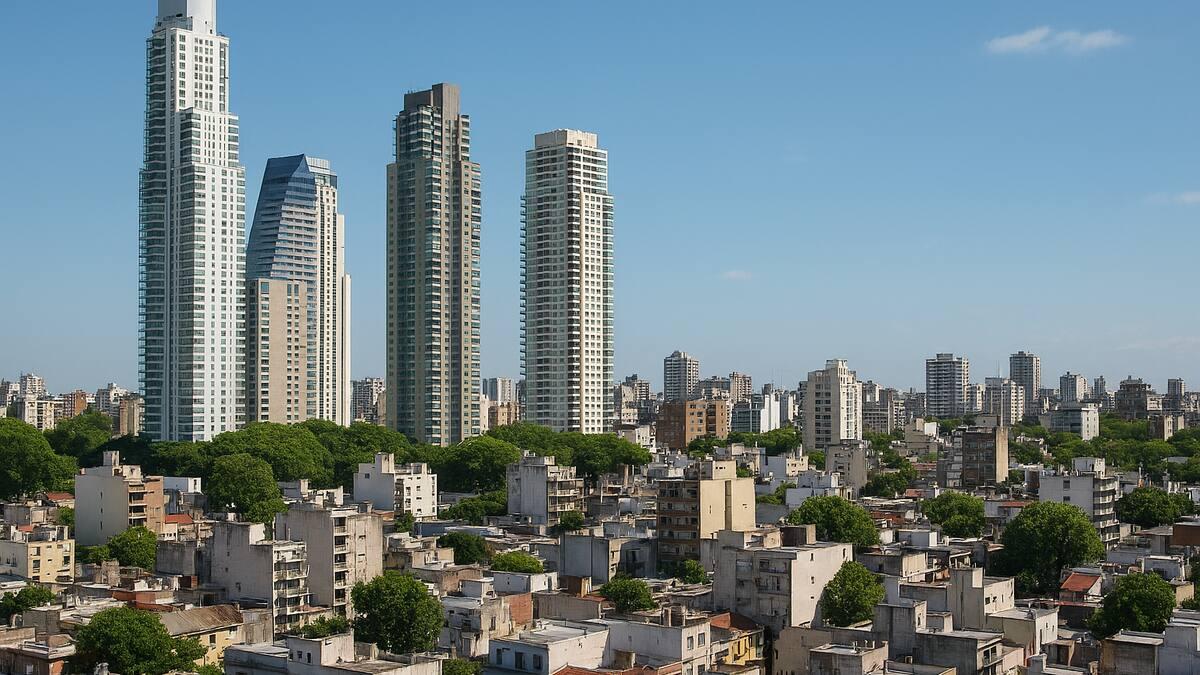
La brecha no es uniforme en toda la ciudad. Se agranda especialmente en los barrios del corredor norte donde la actividad de nuevos desarrollos es más intensa: Palermo, Núñez, Belgrano y Las Cañitas concentran proyectos con precios de m² nuevo que superan ampliamente al stock usado disponible en la misma zona.

En Palermo, por ejemplo, los proyectos a estrenar operan entre USD 3.400 y USD 5.000/m² según la zona y el producto, mientras que el precio medio del m² usado en el barrio se ubica muy por debajo. Esa diferencia, que históricamente rondaba el 15-20%, está acercándose al 30-40% en los submercados más activos.

¿Qué implica para el comprador?

Para quien evalúa entre nuevo y usado, la brecha creciente plantea una decisión que va más allá del precio inicial. Un departamento a estrenar incorpora mayor costo de entrada pero también mayor eficiencia energética, sin necesidad de refacciones, amenities modernos y mejor valor de reventa. Un usado ofrece precio más bajo pero puede requerir inversión adicional y tiene mayor costo operativo en el tiempo.

Para el inversor, la brecha es una señal: el precio del usado tiene mayor margen de recuperación hacia arriba cuando el mercado retome el ciclo alcista, mientras que el nuevo ya incorporó parte de esa suba futura en su precio de lanzamiento.

¿Se va a cerrar la brecha?

Históricamente, los ciclos de ampliación de brecha terminan cuando los precios de los usados se actualizan para reflejar el mayor costo de reposición, o cuando los nuevos ajustan hacia abajo por menor demanda. En el contexto actual, con demanda activa y costo de construcción en máximos históricos, lo más probable es que la corrección venga por el lado de los usados.

En Interwin asesoramos a compradores e inversores para navegar este contexto con criterio, analizando en cada caso qué tipo de propiedad y en qué zona ofrece la mejor relación precio-valor para cada objetivo.

Fuente: Suplemento Propiedades — La Nación, sábado 1 de agosto de 2026; Index Zonaprop junio 2026.
Valores en CABA: la estabilidad sigue siendo la tendencia dominante del mercado

Tiempo de lectura: 3 minutos

El mercado inmobiliario de la Ciudad de Buenos Aires viene consolidando una tendencia que pocos esperaban hace dos años: estabilidad sostenida en los valores de publicación. Tanto la oferta como los precios de los departamentos usados muestran escasas variaciones mes a mes, configurando un escenario que los analistas describen como de “piso firme” antes de un nuevo ciclo.

Según el relevamiento de Reporte Inmobiliario publicado el 5 de agosto de 2026, con 29.731 departamentos usados relevados en julio, la oferta y los precios de publicación volvieron a mostrar variaciones mínimas. Este dato, cruzado con el Index Zonaprop de junio 2026, construye un panorama claro del momento actual del mercado.

¿Qué significa que el mercado esté “estable”?

En el contexto inmobiliario argentino, la estabilidad de precios no es un fenómeno menor. Históricamente, el mercado porteño alternó entre ciclos de suba pronunciada —como entre 2016 y 2018, cuando el m² llegó a USD 2.800— y caídas significativas —como entre 2018 y 2021, cuando los precios retrocedieron más del 20% en dólares.

Que hoy el mercado muestre variaciones mínimas mes a mes durante varios trimestres consecutivos indica que el proceso de ajuste de precios post-pandemia habría llegado a su fin, y que el mercado estaría buscando un nuevo equilibrio antes de retomar la senda alcista.

Los números que confirman la tendencia

El precio medio de los departamentos en CABA se ubica en USD 2.467 por metro cuadrado según Zonaprop junio 2026, con una suba mensual de apenas 0.2%. En el primer semestre del año, el incremento acumulado fue de 0.7%, muy por debajo del ritmo de años anteriores.

Pero ese número hay que leerlo en perspectiva: el precio actual se mantiene 12% por debajo del máximo histórico de la serie (USD 2.800/m² en 2018). Lo que el mercado está mostrando no es inmovilidad, sino consolidación: los precios dejaron de bajar y comenzaron a moverse lateralmente, lo que históricamente precede a un ciclo de recuperación.

La oferta: un stock que no crece

Los 29.731 departamentos usados relevados por Reporte Inmobiliario en julio representan una oferta que se mantiene estable en términos absolutos. No hay un boom de propiedades saliendo al mercado, pero tampoco una escasez que presione los precios al alza de manera brusca.

Este equilibrio entre oferta y demanda es uno de los factores que explica la estabilidad de precios. Cuando la demanda supera a la oferta disponible en zonas específicas, los precios empiezan a moverse. Ese proceso ya se observa en algunos barrios del corredor norte, donde la absorción de unidades nuevas es mayor que la incorporación de oferta.

¿Qué barrios muestran mayor dinamismo?

La estabilidad general del mercado no implica uniformidad entre barrios. Dentro de esa tendencia estable, hay zonas que muestran mayor presión de demanda y precios en recuperación más activa:

  • Saavedra: mayor suba interanual de CABA con +9.4% según Zonaprop junio 2026
  • Parque Avellaneda: +9.1% interanual
  • Villa Real: +7.4% interanual
  • Núñez: uno de los barrios más caros con USD 3.382/m², reflejo de demanda sostenida

En el otro extremo, barrios como Constitución (-5.3%), San Nicolás (-4.7%) y Lugano (-3.7%) registran bajas interanuales, mostrando que la estabilidad general convive con dinámicas muy distintas según la zona.

El mercado de usados como termómetro del ciclo

El mercado de departamentos usados es el segmento más sensible a los cambios de ciclo, ya que refleja la decisión de propietarios reales de vender al precio que el mercado convalida. Que ese segmento muestre estabilidad sostenida con volumen de oferta estable es una señal positiva: no hay vendedores desesperados ni ajustes de precio compulsivos.

Para el comprador, este contexto ofrece una ventana interesante: todavía es posible negociar condiciones razonables antes de que la recuperación de precios se acelere. Para el inversor que piensa en el largo plazo, el momento de consolidación suele ser el mejor para entrar al mercado.

En Interwin seguimos de cerca la evolución del mercado y asesoramos a nuestros clientes para identificar las mejores oportunidades en cada momento del ciclo.

Fuentes: Reporte Inmobiliario — Valores CABA, julio 2026; Index Zonaprop — Informe del mercado inmobiliario, Ciudad de Buenos Aires, junio 2026.