Archivos 2026

5 razones para invertir en proyectos inmobiliarios en pozo

proyectos inmobiliarios
Tiempo de lectura: 4 minutos

Invertir en ladrillos siempre fue una conversación habitual en Argentina. Aun con vaivenes económicos, la inversión inmobiliaria conserva un atractivo particular: refugio de valor, resguardo patrimonial y proyección a largo plazo. Dentro de ese universo, los proyectos inmobiliarios en pozos ganaron espacio como alternativa para quienes buscan entrar antes, con reglas claras y expectativas realistas.

Hablar de proyectos de inversión inmobiliaria en Argentina implica aceptar matices. No hay fórmulas mágicas ni rendimientos garantizados. Hay contexto, timing, ubicación y desarrolladores con distintos historiales. Entender ese combo es clave para tomar decisiones con los pies sobre la tierra, sin promesas grandilocuentes ni atajos.

En ese marco, invertir en pozo aparece como una jugada que mezcla oportunidad y análisis. No es para cualquiera ni en cualquier momento, pero bien evaluada puede convertirse en una de las inversiones inmobiliarias en Argentina con mejor relación entre riesgo y potencial de valorización.

¿Qué es una inversión inmobiliaria en pozos?

Cuando se habla de invertir en pozos, se hace referencia a la compra de una unidad que aún no está construida o se encuentra en etapas iniciales de obra. El valor se fija antes de que el edificio esté terminado y suele pagarse en cuotas durante el avance del proyecto. Esa anticipación es la base de la propuesta.

Desde el punto de vista técnico, se trata de una modalidad dentro de la inversión en inmobiliarias en Argentina que apuesta a capturar la diferencia entre el precio de lanzamiento y el valor final de mercado. Ese “gap” no es automático ni seguro, pero existe cuando el proyecto se desarrolla según lo previsto y el entorno acompaña.

Las 5 razones para invertir en proyectos inmobiliarios en Argentina

El primer paso para cómo invertir en inmobiliarias es elegir bien. Ubicación, trayectoria del desarrollador, permisos municipales, esquema de pagos y tiempos de obra son variables que no admiten improvisación. En la práctica, muchas personas se apoyan en inmobiliarias para invertir en Argentina que conocen el mercado local y filtran propuestas.

También conviene definir el objetivo desde el inicio. No es lo mismo comprar pensando en renta futura que en reventa. Esa decisión impacta en el tipo de unidad, el barrio y el plazo de permanencia dentro del proyecto. Tener claro qué es inversión inmobiliaria en términos personales evita frustraciones más adelante.

1. Precio de entrada más accesible

Una de las razones más claras para apostar por proyectos inmobiliarios en pozos es el valor inicial. Comprar antes de que la obra avance permite acceder a precios más bajos que los de una unidad terminada. Esa diferencia funciona como colchón frente a la inflación y a posibles ajustes del mercado.

En muchos casos, el ticket de ingreso resulta sensiblemente menor que en operaciones tradicionales. Para quienes se preguntan cómo hacer una inversión inmobiliaria sin desembolsar todo de una vez, este formato ofrece una puerta de entrada más amable.

2. Esquemas de pago flexibles

Otra ventaja concreta es la posibilidad de financiar parte de la compra durante la obra. Los planes suelen contemplar anticipos y cuotas ajustadas a hitos constructivos. Esto transforma al pozo en uno de los proyectos de inversión inmobiliaria más buscados por quienes ordenan su flujo de fondos mes a mes.

En Argentina, donde el crédito hipotecario aparece y desaparece según el ciclo económico, esta modalidad cumple un rol clave dentro de las inversiones en propiedades en Argentina. No elimina el riesgo, pero permite planificar con mayor previsibilidad.

3. Potencial de valorización

El atractivo central de los proyectos de inversión inmobiliaria en Argentina está en la expectativa de crecimiento del valor. A medida que la obra avanza, el precio de la unidad suele acompañar ese progreso. Si el proyecto se entrega en tiempo y forma, la diferencia entre lo pagado y el valor de mercado puede ser significativa.

Claro que no siempre ocurre. Hay demoras, cambios de contexto y ajustes que impactan en el resultado final. Reconocer esa incertidumbre es parte del juego y marca la diferencia entre una decisión informada y una apuesta a ciegas.

4. Oferta alineada con la demanda actual

Muchos desarrollos en pozo responden a nuevas formas de habitar: unidades más chicas, espacios comunes pensados para el día a día y ubicaciones con buena conectividad. Para quien evalúa inmobiliarias para invertir, esto suma un punto a favor en términos de salida futura, ya sea para alquilar o vender.

Este enfoque hace que los proyectos inmobiliarios en Argentina en etapa inicial tengan mayor aceptación en determinados segmentos del mercado. No es una garantía, pero sí una señal a observar.

5. Diversificación dentro del patrimonio

Sumar un pozo a la cartera es una manera de diversificar dentro de la inversión inmobiliaria. No reemplaza a otros activos, pero puede equilibrar el riesgo general. Para quienes ya poseen propiedades terminadas, esta opción introduce otro ritmo y otra lógica de retorno.

En el contexto local, donde las reglas cambian seguido, diversificar no es una palabra de moda sino una necesidad práctica. Las inversiones inmobiliarias en Argentina funcionan mejor cuando se miran como parte de un conjunto y no como una jugada aislada.

¿Cuáles son las mejores opciones de inversión inmobiliaria en pozos?

No existe una respuesta única. Las mejores oportunidades suelen combinar desarrolladores con antecedentes comprobables, zonas con demanda sostenida y proyectos realistas en costos y plazos. Ahí es donde las inmobiliarias para invertir cumplen un rol central, acercando información concreta y evitando sorpresas.

Analizar contratos, formas de actualización y escenarios posibles ayuda a entender si un proyecto encaja con el perfil del inversor. Invertir en pozo no es correr una carrera corta; es más bien una maratón donde la paciencia pesa tanto como los números.
Diseño de interiores: cómo transformar una propiedad antigua en moderna

decoracion moderna
Tiempo de lectura: 4 minutos

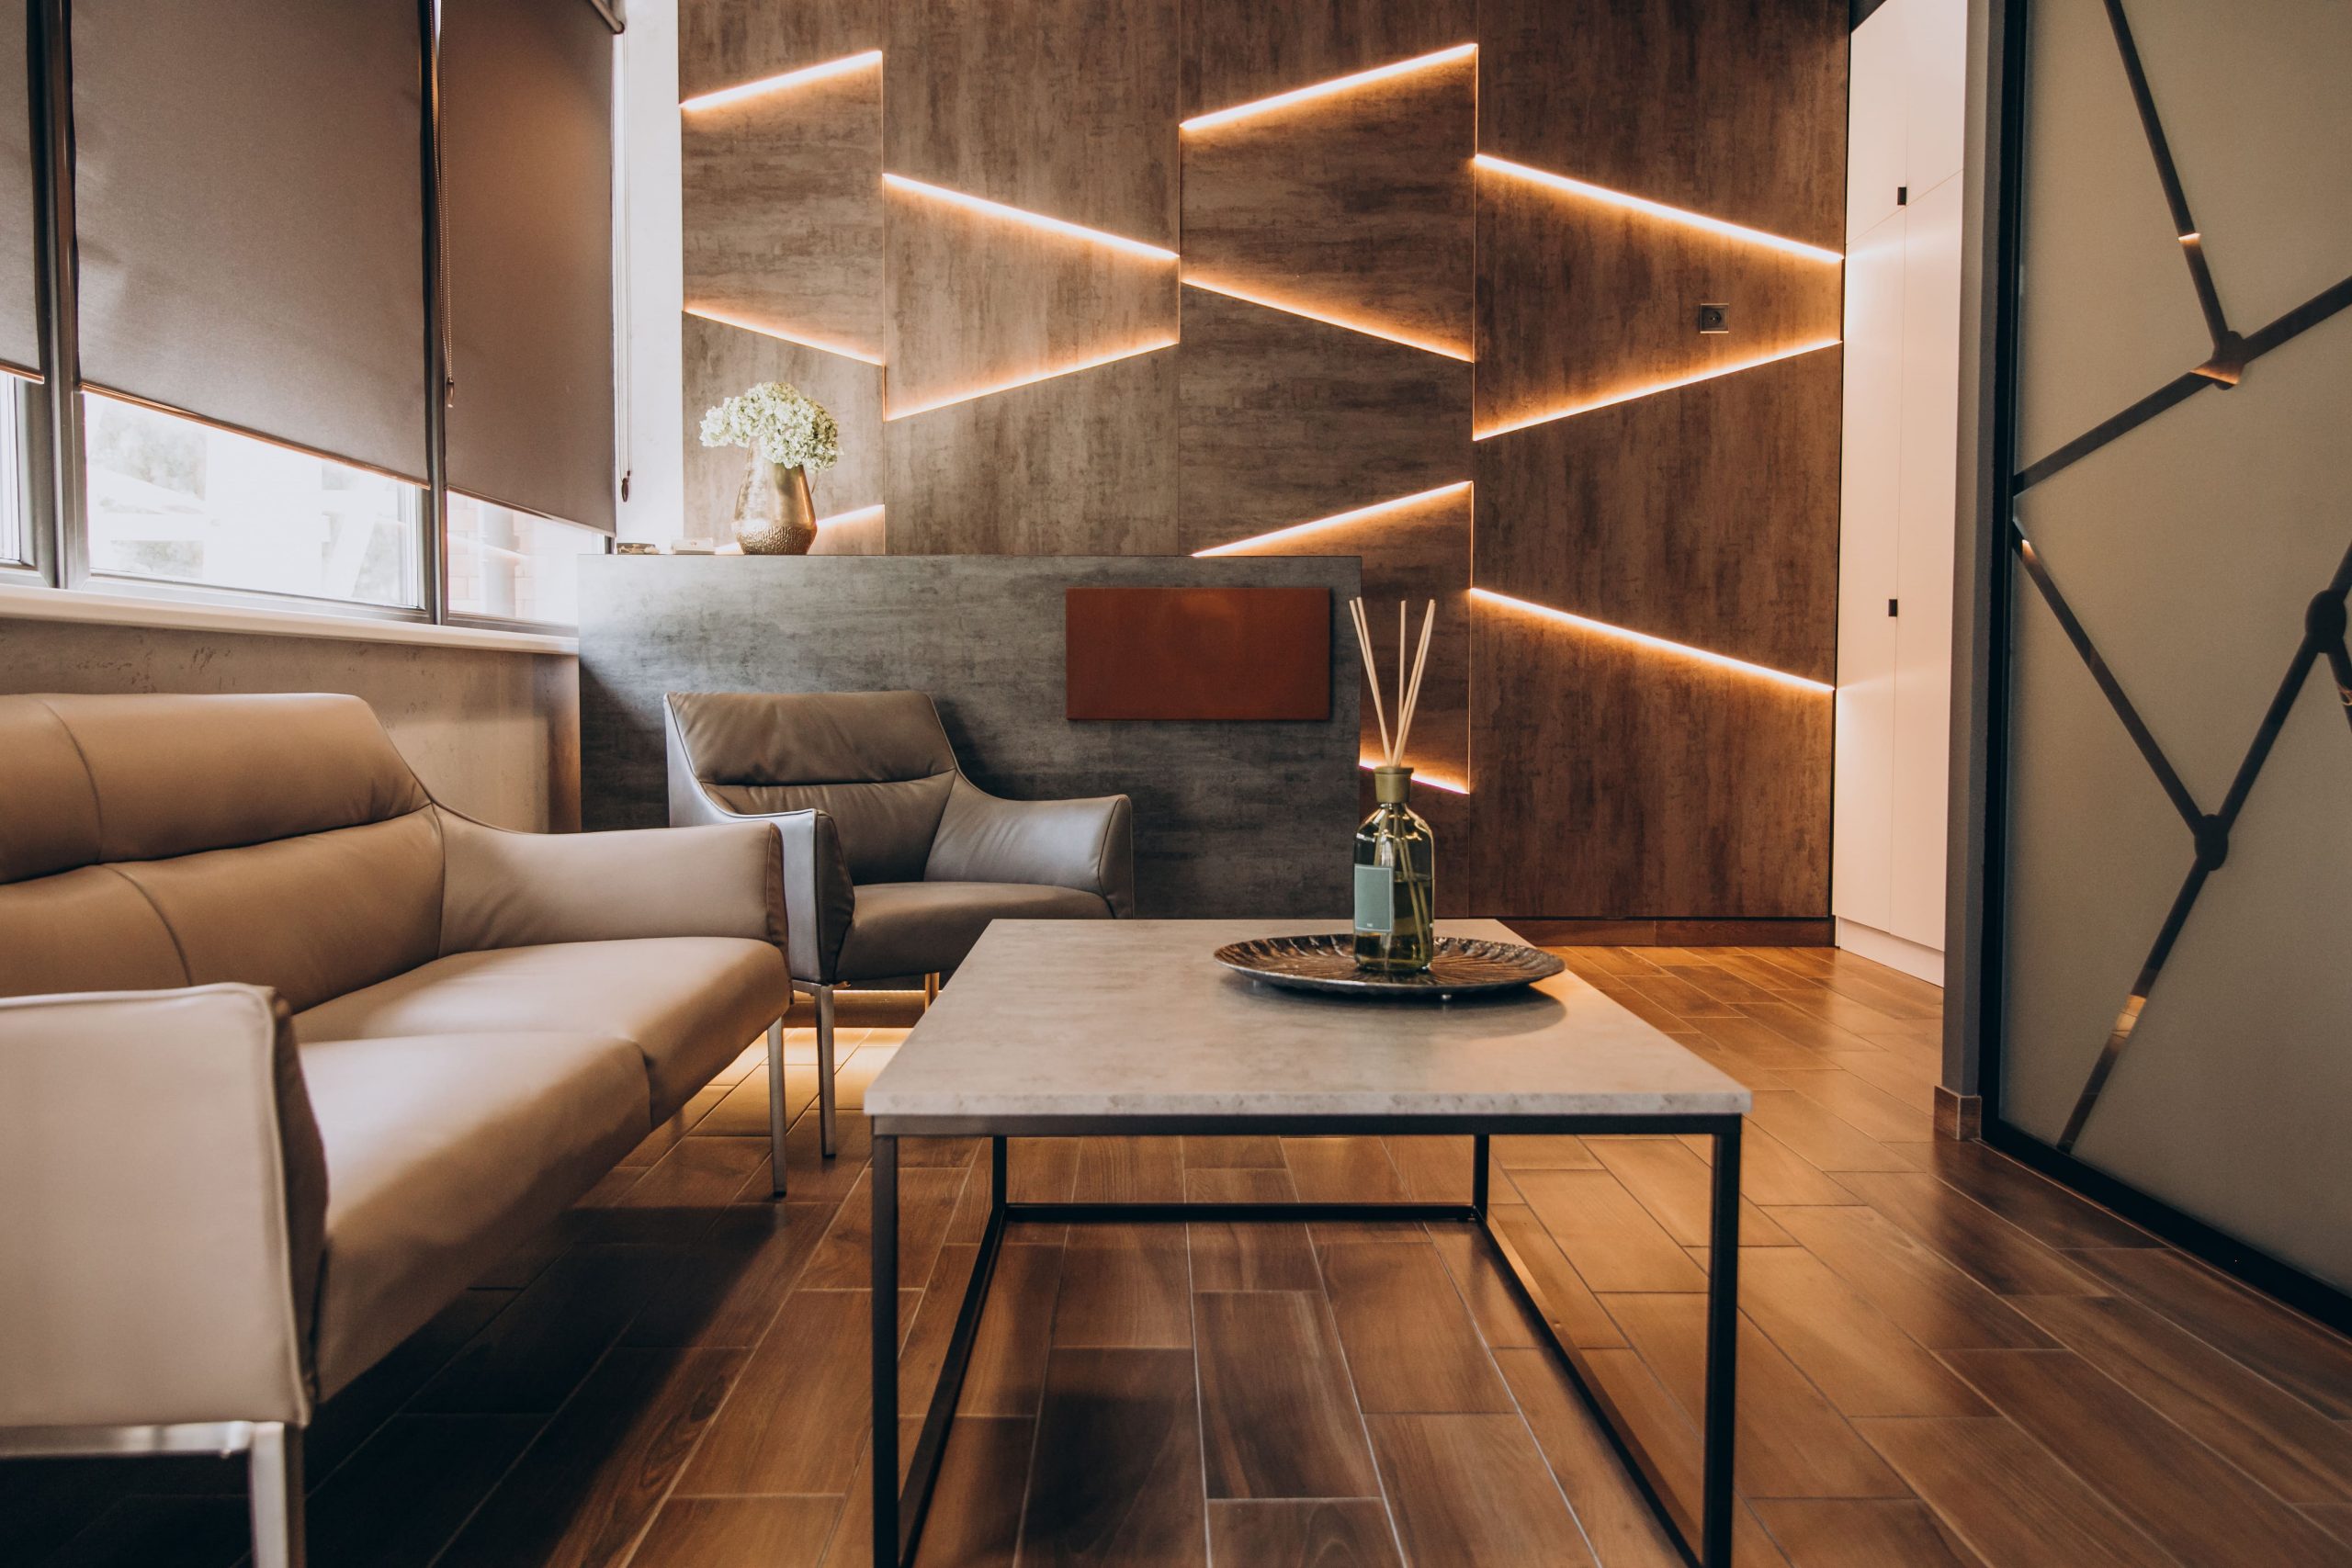
Una propiedad antigua puede tener buena ubicación, materiales nobles y una historia que se siente en cada ambiente. Pero también suele arrastrar distribuciones poco funcionales, instalaciones desactualizadas y una estética que quedó anclada en otra época. Ahí aparece el diseño de interiores como un aliado estratégico, no solo para embellecer, sino para repensar cómo se vive ese espacio hoy.

El auge de las propiedades modernas no implica borrar el pasado, sino reinterpretarlo. En Argentina, muchas casas y departamentos construidos entre las décadas del 40 y 70 ofrecen una base ideal para un diseño de interiores moderno que combine carácter con soluciones actuales. El desafío está en elegir bien qué conservar y qué transformar, sin caer en modas pasajeras ni reformas innecesarias.

Transformar propiedades antiguas requiere criterio, planificación y una mirada realista sobre presupuestos y tiempos. Con decisiones claras, se puede lograr un resultado moderno, funcional y elegante, sin que el proyecto se vuelva un dolor de cabeza.

Qué es diseño de interiores y por qué es clave en propiedades antiguas

Para empezar por lo básico: qué es diseño de interiores. No se trata solo de elegir colores o muebles lindos. Es una disciplina que ordena el espacio, define recorridos, trabaja con la luz, los materiales y el equipamiento para que una vivienda funcione mejor y se vea acorde a su época.

En propiedades antiguas, el diseño de interiores para casas o departamentos cumple un rol todavía más importante. Muchas veces hay techos altos desaprovechados, ambientes demasiado compartimentados o circulaciones incómodas. Un buen planteo permite modernizar sin perder identidad, algo muy valorado en el mercado inmobiliario actual.

Además, un diseño bien pensado puede revalorizar la propiedad, algo clave si la idea es vender o alquilar a futuro. No es lo mismo una reforma improvisada que un proyecto coherente, donde cada decisión tiene un porqué.

Cómo transformar una propiedad antigua en moderna paso a paso

No hay una fórmula única, pero sí criterios que se repiten en casi todos los proyectos exitosos de transformar propiedades antiguas.

Repensar la distribución

Uno de los primeros puntos es revisar la planta. En muchos casos, tirar abajo paredes que ya no cumplen una función estructural permite ganar luz y amplitud. Cocinas integradas, livings más abiertos y espacios flexibles son parte del ADN de las propiedades modernas.

Actualizar instalaciones

Acá no hay glamour, pero sí necesidad. Electricidad, gas y cañerías suelen ser el talón de Aquiles de las viviendas antiguas. Actualizarlas evita problemas futuros y permite incorporar tecnología actual sin parches.

Trabajar con la luz

La luz natural es protagonista en el diseño de interiores moderno. Abrir ventanas, agrandar aberturas o usar carpinterías más livianas cambia por completo la percepción del espacio. Cuando no alcanza, la iluminación artificial bien planificada hace la diferencia.

Elegir materiales con criterio

Pisos originales de madera, mosaicos calcáreos o molduras pueden convivir con cemento alisado, hierro o vidrio. La clave está en el equilibrio y en no mezclar todo al mismo tiempo. Menos ruido visual, más coherencia.

Qué tipo de diseño de interiores es adecuado para una propiedad antigua

No todas las casas piden lo mismo. El contexto, la tipología y el público objetivo influyen mucho.

Estilo moderno con guiños clásicos

Es una de las opciones más buscadas en diseño de interiores en Argentina. Se mantienen elementos originales —como aberturas, alturas o texturas— y se combinan con líneas simples, paletas neutras y mobiliario actual.

Minimalismo cálido

Ideal para departamentos antiguos en zonas urbanas. Espacios despejados, colores claros y materiales nobles generan una sensación contemporánea sin que el lugar se vuelva frío o impersonal.

Industrial moderado

Ladrillo visto, hierro y hormigón pueden funcionar muy bien en casas antiguas recicladas, siempre que se usen con mesura. El exceso puede jugar en contra y cansar rápido.

En todos los casos, el diseño de interiores para propiedades antiguas necesita una lectura previa del inmueble. Forzar un estilo que no dialoga con la estructura original suele terminar mal.

Diseño de interiores para casas antiguas vs. departamentos

Aunque comparten principios, no es lo mismo trabajar en una casa que en un departamento.

En casas antiguas, suele haber más margen para intervenir: patios, terrazas, ampliaciones o cambios estructurales. El diseño de interiores para casas apunta a conectar interior y exterior, mejorar circulaciones y aprovechar metros que antes no se usaban.

En cambio, el diseño de interiores para departamentos tiene límites más claros: reglamentos, estructuras compartidas y menos posibilidad de obra pesada. Acá el foco está en el equipamiento a medida, la iluminación y la optimización del espacio.

Mejores opciones de diseño para lograr un look moderno

Cuando se habla de mejores opciones de diseño, no se trata de tendencias de revista, sino de decisiones que envejecen bien.

  • Paletas neutras: blancos, grises, arenas y tonos tierra funcionan como base.
  • Muebles a medida: permiten aprovechar rincones y ordenar visualmente.
  • Texturas naturales: madera, lino, piedra o cuero suman calidez.
  • Tecnología integrada: sin cables a la vista ni artefactos que rompan la estética.

Estos recursos son habituales en proyectos de diseño de interiores modernos y elegantes, especialmente en reciclajes de viviendas antiguas.

Cuánto cuesta transformar una propiedad antigua en moderna

La pregunta incómoda, pero inevitable. El costo depende de muchos factores: estado general, superficie, nivel de intervención y calidad de materiales. No es lo mismo un refresh estético que una reforma integral.

En términos generales, en Argentina, transformar propiedades antiguas puede implicar desde una inversión moderada hasta cifras más altas si hay que rehacer instalaciones completas. Lo importante es entender que no todo se hace de una vez y que priorizar etapas suele ser una buena estrategia.

Además, siempre conviene contemplar un margen para imprevistos. En propiedades antiguas, lo inesperado aparece. Pasa seguido y no significa que el proyecto esté mal planteado, sino que forma parte de la complejidad del proceso.

El valor del asesoramiento profesional

Aunque muchos se preguntan cómo hacer diseño de interiores por cuenta propia, en viviendas antiguas el acompañamiento profesional suele ahorrar tiempo, dinero y frustraciones. Un diseñador o arquitecto puede detectar problemas antes de que aparezcan y proponer soluciones acordes al presupuesto.

No se trata de lujo, sino de criterio. Incluso una consulta puntual puede ordenar ideas y evitar decisiones apresuradas.

Diseño de interiores y mercado inmobiliario

Desde la mirada inmobiliaria, una propiedad reciclada con buen diseño se destaca. No solo se vende o alquila más rápido, sino que suele lograr mejores valores. En ese sentido, el diseño de interiores para propiedades antiguas se convierte en una inversión más que en un gasto.

En Interwin, este tipo de transformaciones se ve a diario: casas y departamentos que, con una puesta en valor adecuada, cambian por completo su percepción y su potencial.

Las mejores alternativas para financiar la compra de una vivienda

financiar una propiedad
Tiempo de lectura: 4 minutos

Comprar una vivienda en Argentina rara vez es un proceso lineal. Entre ingresos que cambian, inflación persistente y reglas de juego que se ajustan seguido, pensar cómo financiar una casa suele generar más preguntas que certezas. Aun así, existen alternativas concretas que permiten pasar del plan al hecho, siempre que se entiendan bien sus condiciones.

El financiamiento de viviendas no se reduce a un solo producto. Hay opciones bancarias tradicionales, esquemas mixtos, acuerdos directos con desarrolladores y hasta mecanismos familiares que, bien armados, pueden funcionar como un empujón clave. Cada camino tiene ventajas, costos ocultos y riesgos que conviene poner sobre la mesa.

En esta nota se repasan las mejores opciones de financiamiento disponibles hoy en el país, con foco en el crédito hipotecario en Argentina, pero sin perder de vista otras salidas posibles. No hay fórmulas mágicas, pero sí información que ayuda a decidir con menos ruido.

¿Qué es un crédito hipotecario y cómo funciona?

El crédito hipotecario es un préstamo a largo plazo destinado a la compra, construcción o refacción de una vivienda. La propiedad queda como garantía: si el titular no paga, el banco tiene derecho a ejecutarla. Suena duro, pero es justamente esa garantía la que permite plazos extensos y tasas más bajas que otros préstamos.

En Argentina, el crédito para vivienda suele otorgarse en UVA o en pesos con condiciones específicas. Las cuotas se actualizan, lo que introduce una variable difícil de ignorar. El monto final a pagar nunca es una cifra fija, y ese detalle marca la diferencia entre una decisión medida y un dolor de cabeza.

No todos acceden de la misma forma. Ingresos demostrables, antigüedad laboral, historial crediticio y relación cuota–ingreso son filtros habituales. Entenderlos de antemano evita perder tiempo y expectativas.

Cómo obtener un crédito para comprar una vivienda

Saber cómo obtener crédito implica algo más que llenar un formulario. El primer paso es ordenar la situación financiera personal. Bancos y entidades miran con lupa ingresos en blanco, estabilidad laboral y nivel de endeudamiento previo. Tener tarjetas al límite o préstamos vigentes suele jugar en contra.

Otro punto clave es el ahorro previo. La mayoría de las entidades financia entre el 70% y el 80% del valor de la propiedad. El resto sale del bolsillo del comprador, más gastos de escrituración, impuestos y honorarios. Ese colchón inicial define hasta dónde se puede llegar.

También importa el tipo de propiedad. No todos los inmuebles califican para un crédito para comprar casa. Antigüedad, estado general y documentación en regla son condiciones básicas. Un departamento sin planos o con sucesiones abiertas suele quedar fuera del radar bancario.

Crédito hipotecario en Argentina: el escenario actual

Hablar de crédito hipotecario Argentina obliga a reconocer un contexto cambiante. Los UVA volvieron al centro de la escena, con bancos públicos y privados reactivando líneas que estuvieron congeladas durante años. Las tasas parecen atractivas al inicio, pero el ajuste por inflación suma incertidumbre.

Algunos bancos ofrecen topes de actualización o períodos de alivio si la cuota supera cierto porcentaje del ingreso. Leer la letra chica no es una recomendación abstracta: es una necesidad concreta para evitar sobresaltos a mitad del camino.

No hay una respuesta única sobre si conviene o no. Para quienes tienen ingresos que se ajustan con la inflación, puede ser una opción razonable. Para perfiles más inestables, el riesgo es mayor.

Mejores bancos para crédito: qué mirar más allá del nombre

Cuando se habla de mejores bancos para crédito, el error común es quedarse solo con la tasa. Hay otros factores que pesan tanto o más: plazos, requisitos, flexibilidad ante imprevistos y costos asociados.

Algunas entidades públicas suelen ofrecer condiciones más accesibles en cuanto a ingresos mínimos, mientras que bancos privados apuntan a perfiles más altos pero con procesos ágiles. 

Comparar simulaciones reales, preguntar por seguros obligatorios y entender penalidades por cancelación anticipada ayuda a elegir con más criterio. No todos los créditos “baratos” son a largo plazo.

Mejores opciones de financiamiento fuera del sistema bancario

No todo pasa por el banco. En el mercado argentino existen esquemas alternativos de financiamiento de casas que ganaron terreno, sobre todo en desarrollos nuevos.

Una opción frecuente es el pago en cuotas al desarrollador. Se entrega un anticipo y el resto se paga durante la obra o en un plazo acordado. No hay intereses bancarios, pero sí ajustes por índice de construcción o dólar, según el caso.

También existen acuerdos entre privados, donde el vendedor financia una parte del precio. Son operaciones más artesanales, con contratos a medida y mayor margen de negociación. Funcionan mejor cuando hay confianza y asesoramiento legal sólido.

Crédito hipotecario bajo: cuándo es posible

Encontrar un crédito hipotecario bajo no es imposible, pero requiere timing y perfil adecuado. Promociones puntuales, convenios con determinados gremios o líneas especiales para primera vivienda pueden reducir costos.

El punto es que suelen tener cupos limitados y requisitos estrictos. Llegar tarde o sin papeles listos puede dejar afuera a más de uno. Estar atento y bien asesorado marca la diferencia.

Cómo solicitar crédito sin tropiezos innecesarios

El proceso de cómo solicitar crédito empieza mucho antes de ir al banco. Ordenar recibos de sueldo, declaraciones impositivas y situación patrimonial acelera tiempos. También conviene chequear el propio historial crediticio para evitar sorpresas.

Durante la evaluación, es normal que surjan pedidos adicionales. Tasaciones, informes de dominio y certificaciones forman parte del recorrido. La paciencia juega un rol clave, porque los plazos no siempre son cortos.

Contar con acompañamiento profesional ayuda a interpretar respuestas ambiguas y a renegociar condiciones cuando algo no cierra del todo.

Mejores opciones de crédito según el perfil del comprador

No existe una receta universal. Las mejores opciones de crédito dependen del momento de vida, nivel de ingresos y tolerancia al riesgo. Una pareja joven con proyección salarial puede asumir ajustes futuros. Un comprador cercano a la jubilación probablemente busque cuotas previsibles.

También influye el objetivo. No es lo mismo comprar para vivir que como inversión. En algunos casos, un esquema mixto —parte ahorro, parte crédito— reduce exposición y da más margen de maniobra.

Financiamiento de viviendas: una decisión con matices

Elegir entre las mejores opciones de financiamiento implica aceptar que no todo está bajo control. Variables macroeconómicas, cambios regulatorios y situaciones personales pueden alterar el plan original. Reconocer esa complejidad no debilita la decisión; la vuelve más realista.

En Interwin, el análisis del contexto, la propiedad y el perfil del comprador permite evaluar alternativas sin apuro ni promesas exageradas. Comprar una vivienda es una de las decisiones financieras más grandes, y merece información clara, preguntas incómodas y expectativas bien calibradas.

El acceso a la casa propia no es sencillo, pero con datos concretos y asesoramiento adecuado, el camino deja de parecer un laberinto imposible y se transforma en un proyecto alcanzable.

¿Comprar vivienda para alquilar? Lo que debés saber antes de invertir

vivienda para alquilar
Tiempo de lectura: 4 minutos

La idea de comprar una vivienda con fines de renta aparece una y otra vez cuando se habla de resguardar ahorros. En charlas familiares, en reuniones con amigos o en conversaciones de café, surge la misma pregunta: ¿conviene poner el dinero en ladrillos y pensar en ingresos mensuales?

En Argentina, alquilar una vivienda puede ser una jugada interesante, aunque no está exenta de sobresaltos. Cambios normativos, inflación, variaciones del dólar y contextos políticos distintos hacen que la ecuación no sea tan lineal como parece a primera vista. No alcanza con mirar el precio publicado y multiplicarlo por doce.

Pensar una vivienda para alquilar exige una mirada más amplia. No se trata solo de números, sino de entender tiempos, riesgos y oportunidades reales. Esta nota propone ordenar las variables clave, con ejemplos concretos y sin vender espejitos de colores.

¿Qué es invertir en propiedades y por qué sigue siendo una opción elegida?

Cuando se habla de invertir en propiedades, la mayoría piensa en un activo físico que se mantiene en el tiempo. El ladrillo tiene algo cultural en Argentina: transmite sensación de respaldo, incluso en escenarios complejos. A diferencia de otros instrumentos financieros, una unidad residencial se puede ver, tocar y recorrer.

Dentro de ese universo, las propiedades para alquilar ocupan un lugar especial. Permiten combinar dos objetivos: generar ingresos periódicos y conservar un bien que, con los años, puede revalorizarse. No es magia ni fórmula garantizada, pero explica por qué muchos ahorristas siguen apostando a este camino.

Eso sí, invertir en viviendas no implica que todas las operaciones funcionen igual. Hay diferencias claras entre zonas, tipologías y momentos del mercado. Un monoambiente en una ciudad universitaria no se comporta igual que una casa grande en un barrio residencial tradicional.

¿Es rentable comprar vivienda para alquilar en Argentina?

La rentabilidad depende de varias capas. Hoy, invertir en propiedades en Argentina suele ofrecer retornos anuales medidos en dólares que oscilan, en promedio, entre el 3% y el 6%. Puede parecer poco, pero muchos lo comparan con alternativas de riesgo similar.

El contexto local agrega condimentos. Ajustes de contratos, períodos de vacancia y gastos inesperados influyen en el resultado final. Invertir en propiedades no es una cuenta cerrada: hay meses buenos y otros donde el ingreso se achica o directamente no entra.

Aun así, quienes piensan a mediano y largo plazo suelen valorar la estabilidad relativa del activo. No es un camino rápido, pero para muchos sigue siendo una de las mejores opciones para invertir cuando se busca preservar capital sin movimientos bruscos.

¿Cuánto cuesta entrar al mercado de renta residencial?

Hablar de números concretos es clave. El valor inicial de comprar vivienda varía según ciudad, barrio y estado del inmueble. En grandes centros urbanos, un departamento chico puede arrancar desde cifras accesibles en comparación con otros países de la región.

Pero el precio de cierre no es el único gasto. A eso se suman honorarios, impuestos, escritura y eventuales arreglos. Quien piensa en cómo comprar vivienda para alquilar necesita contemplar un colchón para esos costos, que suelen representar entre un 8% y un 12% adicional.

Luego aparece el mantenimiento. Pintura, arreglos menores, expensas y servicios durante períodos sin inquilino forman parte del día a día. Estos detalles, a veces minimizados, pesan en la cuenta anual.

Factores clave antes de apostar por propiedades para alquilar

Antes de avanzar con invertir en propiedades, conviene detenerse en algunos puntos que marcan la diferencia:

  • Ubicación real, no solo la que suena bien. Cercanía a transporte, universidades o centros laborales suele sostener la demanda.
  • Perfil del inquilino esperado. Estudiantes, familias o alquiler temporario implican lógicas distintas.
  • Estado del inmueble. Lo barato puede salir caro si requiere obras constantes.
  • Marco legal vigente. Cambios en regulaciones afectan plazos y ajustes, y eso impacta en la renta.
  • Capacidad financiera propia para bancar meses sin ingresos si el inmueble queda vacío.

Estas variables ayudan a entender si una unidad encaja dentro de una estrategia razonable o si conviene seguir buscando.

Propiedades para alquilar en Argentina: zonas y tipologías que suelen rendir mejor

No todas las propiedades para alquilar en Argentina se comportan igual. Históricamente, los departamentos de uno y dos ambientes muestran mayor rotación y menos vacancia. Son más fáciles de colocar y requieren menor desembolso inicial.

Las zonas cercanas a polos educativos, hospitales o centros administrativos mantienen una demanda constante. También aparecen oportunidades en barrios en proceso de renovación urbana, donde los valores de entrada todavía no despegaron del todo.

Las casas grandes, en cambio, pueden ofrecer alquileres más altos, pero suelen tener períodos sin ocupación más largos. Elegir bien el tipo de activo es parte central de cómo invertir en propiedades con criterio.

Riesgos reales que conviene tener en el radar

Ser consciente de las dificultades suma credibilidad al análisis. Invertir en viviendas implica aceptar cierta incertidumbre. Cambios económicos, atrasos en pagos o conflictos contractuales son escenarios posibles.

También hay factores externos difíciles de prever. Una modificación en la normativa o un ajuste fuerte del mercado puede alterar proyecciones hechas con meses de anticipación. Por eso, muchos inversores prefieren no comprometer todos sus ahorros en una sola operación.

Diversificar, aunque sea dentro del mismo rubro, ayuda a amortiguar golpes. Nadie tiene la bola de cristal, pero sí se puede reducir la exposición a sobresaltos.

El rol del asesoramiento profesional

En este punto, contar con una inmobiliaria con experiencia, como Interwin, marca diferencia. No solo para encontrar propiedades para alquilar, sino para interpretar tendencias, precios reales de cierre y condiciones contractuales habituales.

Un buen asesor no promete rentas extraordinarias. Acompaña, explica y pone sobre la mesa escenarios posibles, incluso los menos favorables. Esa mirada realista suele evitar decisiones impulsivas.

Mirada final para quienes evalúan dar el paso

Pensar en comprar vivienda con fines de renta sigue siendo una alternativa vigente. No es un atajo ni una receta infalible, pero puede funcionar dentro de una estrategia patrimonial más amplia.

Quienes se toman el tiempo de analizar números, contexto y expectativas suelen llegar mejor preparados. Alquilar vivienda como negocio requiere paciencia, espalda financiera y una cuota de tolerancia a la incertidumbre.

El ladrillo no promete milagros, pero para muchos sigue siendo un refugio conocido. Entender sus reglas, límites y posibilidades es el primer paso para decidir con los pies sobre la tierra y la cabeza fría.

Certificados y documentos que necesitas al comprar un departamento

documentos para una propiedad
Tiempo de lectura: 4 minutos

Comprar una vivienda propia suele ser uno de esos proyectos que mezclan ilusión con una cuota lógica de ansiedad. En el mercado de inmuebles en Argentina, los papeles pesan tanto como la ubicación o el precio. Tenerlos claros desde el inicio evita idas y vueltas, gastos inesperados y ese clásico “falta un sello” que retrasa todo.

Cuando se habla de comprar un departamento en Argentina, el foco suele ponerse en el valor del metro cuadrado o en las cuotas. Sin embargo, el proceso de compra de departamento también se define por una serie de certificados y constancias que garantizan que la operación sea segura. No es un detalle menor: esos documentos son los que prueban quién vende, qué se vende y en qué condiciones.

El punto clave es entender que no todos los casos son iguales. Un departamento nuevo, uno usado, una herencia o una unidad con crédito hipotecario tienen recorridos distintos. Reconocer esa complejidad del sistema desde el comienzo ayuda a tomar mejores decisiones y a encarar la operación con los pies sobre la tierra.

¿Qué documentos necesito para comprar un departamento en Argentina?

La pregunta aparece temprano y es lógica. Para comprar un departamento sin sobresaltos, hay una base documental que se repite en casi todas las operaciones de inmuebles en venta en Argentina.

El primero es la escritura traslativa de dominio. Este instrumento acredita que quien vende es el titular registral del bien. No alcanza con una promesa ni con una copia informal: la escritura debe estar inscripta en el Registro de la Propiedad Inmueble correspondiente.

Otro papel central es el certificado de dominio, que informa si el inmueble tiene hipotecas, embargos o inhibiciones. Acá conviene prestar atención a los plazos: el certificado tiene vigencia limitada y debe estar actualizado al momento de firmar.

También aparece el certificado de inhibiciones del vendedor. Este documento confirma que la persona no tiene restricciones legales para disponer de sus bienes. Es uno de esos requisitos que suelen pasar desapercibidos, pero que pueden frenar una operación a último momento.

En el día a día del proceso de compra de inmueble, se suma el estado de deudas: expensas, impuestos municipales, ABL, ARBA o Rentas, según la jurisdicción. Nadie quiere heredar cuentas ajenas, y estos comprobantes sirven para dejar todo en orden.

¿Cómo puedo obtener un certificado de propiedad en Argentina?

El llamado “certificado de propiedad” suele referirse al certificado de dominio. Se solicita en el Registro de la Propiedad Inmueble y lo tramita, en general, la escribanía interviniente. El comprador no suele hacerlo por su cuenta, pero está bien saber qué contiene.

Ese certificado detalla datos precisos: matrícula, titular, superficie y cualquier carga registrada. Es una especie de radiografía legal del departamento. Leerlo con atención, aunque parezca técnico, puede evitar dolores de cabeza.

En operaciones de inmuebles en Argentina es habitual que el escribano pida más de un informe. No es exceso de celo: es una forma de cubrir todos los flancos posibles. Si el inmueble está en Capital Federal, el trámite es distinto al de la Provincia, y eso también suma tiempos y costos.

Requisitos legales para comprar inmueble: lo básico y lo no tan obvio

Los requisitos legales para comprar un inmueble van más allá de juntar papeles. Hay condiciones formales que deben cumplirse para que la operación sea válida.

Primero, la capacidad legal de las partes. Comprador y vendedor deben ser mayores de edad y estar habilitados para contratar. En el caso de sociedades, se requieren estatutos y actas que respalden la representación.

Segundo, la forma del acto. En Argentina, la compraventa de inmuebles exige escritura pública. No hay atajos: cualquier acuerdo previo es solo preparatorio. Recién con la escritura se consolida la transferencia.

Tercero, la inscripción registral. Sin ese paso, el cambio de titularidad no tiene efectos frente a terceros. Es uno de los puntos más sensibles del proceso de compra de inmueble, porque marca el cierre real de la operación.

Requisitos legales para comprar departamento usado

Cuando la unidad ya tuvo dueños anteriores, aparecen algunos controles extra. Entre los requisitos para comprar un departamento usado se incluye el reglamento de copropiedad. Este documento define derechos, obligaciones y usos permitidos dentro del edificio.

También conviene revisar actas de consorcio recientes. No es raro que haya obras aprobadas o juicios en curso que impacten en expensas futuras. Son detalles que no siempre figuran en los avisos, pero que pesan en la decisión final.

En barrios con alta rotación de inmuebles en venta en Argentina, este punto se vuelve clave. Un departamento atractivo en precio puede esconder compromisos que aparecen recién después de firmar.

Comprar inmueble a estrenar: qué cambia en la documentación

En desarrollos nuevos, el enfoque es distinto. Todavía no hay escritura individual, sino un boleto de compraventa y, más adelante, la escritura definitiva. Acá entran en juego permisos de obra, planos aprobados y finales de obra.

Para saber cómo comprar un inmueble en estas condiciones, es vital chequear la situación del desarrollador. Antecedentes, obras previas y cumplimiento de plazos dicen mucho más que un render atractivo.

La inscripción del reglamento y la subdivisión son pasos que llevan tiempo. Reconocer esa incertidumbre natural del proceso ayuda a ajustar expectativas y a planificar mejor.

Documentos para la compra de un departamento con crédito

Cuando hay un banco en el medio, la lista crece. Tasaciones, informes notariales y seguros obligatorios se suman a los papeles habituales. El banco revisa todo con lupa, porque el inmueble es la garantía.

En estos casos, los requisitos legales para comprar departamento incluyen cumplir con plazos estrictos. Un certificado vencido puede retrasar el desembolso. Acá la coordinación entre comprador, vendedor, escribano y entidad financiera es clave.

No es raro escuchar “el crédito ya está aprobado, pero falta un papel”. Es parte del juego y conviene contemplarlo desde el inicio del proceso de compra de departamento.

Errores comunes al revisar la documentación

Uno de los más frecuentes es confiar sólo en copias. Ver originales o copias certificadas hace la diferencia. Otro error típico es no chequear quién firma: poderes vencidos o mal redactados generan más de un dolor de cabeza.

También pasa que se subestiman los tiempos. Algunos certificados tardan días, otros semanas. En operaciones de mejores opciones para comprar un inmueble, la paciencia y la planificación pesan tanto como el presupuesto.

El rol de la inmobiliaria en el proceso

Una inmobiliaria con experiencia, como Interwin, actúa como puente entre las partes. No reemplaza al escribano, pero ordena el camino. Ayuda a identificar qué papeles faltan, cuáles están por vencer y cómo avanzar sin frenar la operación.

En un mercado amplio de inmuebles en Argentina, ese acompañamiento suma claridad. No elimina la complejidad legal, pero la vuelve más manejable.

Las ventajas de comprar una propiedad como inversión a largo plazo

comprar propiedad
Tiempo de lectura: 4 minutos

Pensar en propiedades como estrategia de resguardo patrimonial no es una novedad, pero en Argentina el tema vuelve una y otra vez a la conversación. Entre la volatilidad financiera, los cambios de reglas y la necesidad de cuidar el ahorro, muchas personas miran al ladrillo como una opción que, con matices, sigue estando sobre la mesa. 

Cuando se habla de inversiones inmobiliarias, el horizonte temporal marca la diferencia. La inversión a largo plazo no apunta al golpe rápido, sino a construir valor con el paso de los años. En ese recorrido aparecen variables como la ubicación, la calidad constructiva, el contexto económico y hasta el pulso del barrio. Todo influye, y ahí está parte de la complejidad.

Este enfoque también implica aceptar que no todo es lineal. Los precios suben y bajan, la renta puede fluctuar y los costos existen. Aun así, para muchos perfiles, la propiedad como inversión mantiene un atractivo difícil de ignorar, sobre todo cuando se la piensa con una lógica paciente y realista.

¿Qué es una inversión a largo plazo en propiedades?

Responder qué es una inversión a largo plazo en el plano inmobiliario implica correrse de la ansiedad. Se trata de adquirir un bien raíz con la expectativa de que, a lo largo de varios años, genere valor acumulado, ya sea por apreciación del precio, por ingresos de alquiler o por ambas vías combinadas.

En Argentina, esta lógica suele asociarse a plazos que superan los cinco o diez años. Durante ese tiempo, el inmueble funciona como reserva de valor frente a escenarios inflacionarios y como activo tangible, algo que muchos inversores priorizan cuando el contexto se vuelve incierto. No se trata solo del precio de venta futuro, sino del recorrido completo.

También hay un componente cultural. Comprar ladrillos sigue siendo, para buena parte de la sociedad, una de las inversiones seguras por excelencia. Esa percepción no elimina riesgos, pero explica por qué las inversiones a largo plazo en Argentina suelen tener a las propiedades en un lugar central.

Por qué las propiedades siguen entre las mejores inversiones

Hablar de mejores inversiones no significa que exista una única respuesta válida. Depende del perfil, del capital disponible y de la tolerancia al riesgo. Aun así, las propiedades en Argentina muestran algunas ventajas estructurales que explican su permanencia en el tiempo.

Una de ellas es la tangibilidad. El inmueble está ahí, se puede ver, recorrer y administrar. Para muchos ahorristas, eso aporta tranquilidad frente a activos más abstractos. Además, en determinadas zonas urbanas consolidadas, la demanda de vivienda o alquiler mantiene un piso relativamente estable.

Otro punto clave es la posibilidad de generar ingresos periódicos. Un departamento bien ubicado puede ofrecer renta en pesos o dólares, según el esquema elegido, mientras se espera una revalorización a futuro. No es un camino libre de obstáculos, pero sí uno conocido y con reglas claras para quien se informa.

Cómo invertir en propiedades en Argentina: primeros pasos

Para quienes se preguntan cómo invertir en propiedades, el primer paso suele ser ordenar expectativas. No todos los proyectos funcionan igual ni todos los momentos del mercado son idénticos. Definir si el objetivo es renta, resguardo o crecimiento patrimonial ayuda a tomar mejores decisiones.

Luego aparece el análisis del presupuesto real. Comprar propiedades no implica solo el precio de publicación: hay gastos de escritura, impuestos, eventuales arreglos y costos de mantenimiento. Tener ese mapa claro evita sorpresas y permite evaluar con más precisión la inversión a largo plazo en propiedades.

Por último, informarse y asesorarse marca la diferencia. Una inmobiliaria con experiencia local puede aportar datos concretos sobre barrios, valores históricos y tendencias. En mercados complejos como el argentino, ese conocimiento práctico vale oro.

Opciones más comunes de inversión inmobiliaria a largo plazo

Dentro del universo de inversiones inmobiliarias en Argentina, existen alternativas con perfiles distintos. Cada una tiene sus pros y contras, y no todas encajan con el mismo tipo de inversor.

  • Departamentos para alquiler tradicional: suelen ofrecer estabilidad y demanda sostenida, especialmente en zonas urbanas consolidadas.
  • Unidades en pozo o en construcción: apuntan más a la valorización futura que a la renta inmediata, con plazos largos y mayor exposición al contexto económico.
  • Locales comerciales o depósitos: pueden generar ingresos interesantes, aunque dependen mucho de la actividad económica y la ubicación puntual.
  • Terrenos: requieren paciencia, pero en áreas de expansión urbana pueden transformarse en una inversión a largo plazo relevante.

Elegir entre estas opciones implica evaluar riesgo, tiempo y capacidad de gestión. No hay recetas universales, y eso forma parte del juego.

Propiedades como refugio frente a la volatilidad

Uno de los argumentos más repetidos a favor de las inversiones a largo plazo en Argentina es su rol como cobertura frente a la inestabilidad macroeconómica. Históricamente, el ladrillo tendió a acompañar o superar ciertos ciclos inflacionarios, aunque no siempre de manera inmediata.

Esto no significa que los precios suban de forma constante. Hay períodos de ajuste, retracción de operaciones y oportunidades para quienes tienen liquidez. Ahí aparece la importancia del timing y de no perder de vista el horizonte extendido.

Para muchos inversores, el verdadero valor está en sostener la posición y dejar que el tiempo haga su parte. No es una estrategia apta para quienes buscan resultados rápidos, pero sí para quienes piensan en décadas.

Riesgos, costos y decisiones que pesan

Ser realistas también implica hablar de lo que no siempre se ve. Las inversiones inmobiliarias tienen costos fijos, regulaciones cambiantes y un mercado que no es ajeno a las crisis. Vacancias prolongadas, gastos inesperados o cambios normativos pueden afectar la rentabilidad.

Reconocer estas variables no le quita mérito a la estrategia, al contrario: la vuelve más sólida. Quien entiende los límites del negocio está mejor preparado para atravesar momentos difíciles sin tomar decisiones apresuradas.

En ese sentido, diversificar dentro del propio sector —distintos tipos de propiedades o ubicaciones— puede ser una forma sensata de equilibrar riesgos en una inversión a largo plazo en propiedades.

El rol del contexto argentino

Invertir en propiedades en Argentina tiene particularidades que no se pueden ignorar. La economía local, la historia del crédito hipotecario y las regulaciones influyen directamente en el mercado. A veces juegan a favor, otras complican el escenario.

Sin embargo, esa misma complejidad genera oportunidades. Momentos de retracción suelen abrir puertas a precios más competitivos para quiénes pueden esperar. La clave está en leer el contexto, algo en lo que Interwin puede ayudarte.

Para muchos, ahí reside la lógica de considerar al ladrillo como una de las inversiones seguras, siempre que se entienda que “seguro” no es sinónimo de inmediato ni garantizado.

Cómo calcular los gastos ocultos al comprar una propiedad

gastos en una propiedad
Tiempo de lectura: 3 minutos

Comprar una vivienda suele vivirse como un logro personal, pero también como una decisión financiera compleja. Más allá del valor publicado, hay cifras que no siempre están a la vista y que pueden modificar por completo el número final. Entenderlas desde el inicio evita dolores de cabeza y discusiones innecesarias.

En Argentina, el proceso tiene particularidades propias: regulaciones locales, prácticas de mercado y costos variables según jurisdicción. Por eso, saber cómo comprar una propiedad implica mirar más allá del precio y anticipar escenarios posibles, incluso aquellos que dependen de factores externos.

No existe una fórmula única que aplique a todos los casos. Hay márgenes de incertidumbre, cambios normativos y diferencias entre operaciones. Aun así, contar con información concreta permite cómo evitar gastos ocultos y encarar la decisión con mayor previsibilidad.

¿Qué son los gastos ocultos al comprar una propiedad?

Cuando se habla de gastos ocultos en la compra de una propiedad, no se trata de cargos secretos ni de maniobras irregulares. Son desembolsos reales que muchas veces no se comunican en la primera charla o no se contemplan en el cálculo inicial.

Incluyen honorarios, impuestos, trámites, adecuaciones técnicas y ajustes posteriores a la escritura. Algunos son obligatorios; otros dependen del estado del inmueble o del tipo de operación. El problema aparece cuando no se los estima a tiempo y el presupuesto queda corto.

En el mercado local, estos montos pueden representar entre un 10 % y un 15 % adicional sobre el valor de cierre. Por eso, saber cómo calcular gastos no es un detalle menor, sino una parte central del análisis previo.

¿Cómo puedo calcular los gastos ocultos al comprar una propiedad?

El primer paso es aceptar que el precio publicado rara vez coincide con el monto final. Para calcular los costos de compra, conviene armar una planilla realista que contemple tres bloques: gastos legales, gastos operativos y gastos posteriores.

1. Gastos legales y administrativos

Acá aparecen cifras que suelen estar normalizadas, pero varían según provincia y operación:

  • Honorarios de la escribanía: al comprar propiedad en Argentina, estos valores suelen rondar entre el 1 % y el 2 % respecto a lo escriturado.
  • Impuesto de sellos: depende de la jurisdicción. En CABA y provincia de Buenos Aires, puede representar un porcentaje significativo.
  • Certificaciones e informes: dominio, inhibiciones, libre deuda, planos. Son montos chicos por separado, pero suman.

Estos ítems forman parte de los gastos de compra de casa más previsibles, aunque no siempre se mencionan en el aviso.

2. Gastos operativos de la transacción

Acá suele haber más variabilidad:

  • Comisión inmobiliaria: en muchos casos, la paga el comprador. El porcentaje cambia según la plaza.
  • Tasaciones privadas: habituales cuando hay créditos de por medio.
  • Gestoría y trámites extra: especialmente en operaciones con sucesiones o propiedades con antecedentes complejos.

Son ejemplos típicos de gastos ocultos, no porque estén escondidos, sino porque aparecen más adelante en el proceso.

3. Gastos posteriores a la escritura

Este punto suele subestimarse. Una vez firmada la escritura, pueden surgir:

  • Adecuaciones eléctricas o de gas exigidas por normas actuales.
  • Reparaciones urgentes que no se detectaron en la visita inicial.
  • Expensas extraordinarias en edificios, aprobadas pero no ejecutadas.

Al comprar una casa en Argentina, estos desembolsos pueden llegar rápido y afectar la liquidez inmediata.

¿Qué tipo de gastos ocultos debo considerar al comprar una propiedad en Argentina?

El contexto local agrega capas adicionales que conviene tener en cuenta.

Diferencias según tipo de inmueble

No es lo mismo un departamento a estrenar que una casa antigua. En propiedades usadas, aparecen con más frecuencia ajustes estructurales, filtraciones o instalaciones fuera de norma. Ahí, evaluar propiedad con un técnico puede evitar sorpresas.

Cambios normativos y fiscales

Las reglas impositivas pueden modificarse. Impuestos, tasas municipales o exigencias registrales no siempre son iguales de un año a otro. Esa variabilidad explica por qué comprar propiedad requiere margen de maniobra.

Ubicación y jurisdicción

Cada municipio tiene tasas propias: derechos de oficina, contribuciones especiales, certificados locales. En algunos casos, el costo final cambia solo por cruzar una avenida.

Ejemplo práctico de cálculo

Supongamos una operación de USD 100.000 por una vivienda usada:

  • Honorarios notariales: USD 1.500
  • Impuesto de sellos: USD 3.000
  • Comisión inmobiliaria: USD 4.000
  • Informes y certificaciones: USD 300
  • Ajustes iniciales post-escritura: USD 2.000

Total estimado adicional: USD 10.800Este ejemplo muestra por qué cómo calcular gastos desde el inicio evita desajustes importantes.

Claves para cómo evitar gastos ocultos

No todo se puede prever, pero sí reducir riesgos:

  • Pedir un detalle escrito de todos los cargos antes de avanzar.
  • Consultar con escribanos y profesionales independientes.
  • Reservar un fondo extra del 10 % al 15 %.
  • Revisar actas de consorcio y estados contables.
  • Hacer inspecciones técnicas, incluso si el inmueble “se ve bien”.

Estas acciones no eliminan la incertidumbre, pero ordenan el panorama.

Una decisión informada, no impulsiva

Comprar una vivienda no es solo cerrar una operación; es asumir compromisos económicos a largo plazo. Entender los gastos ocultos en la compra de una propiedad permite negociar mejor, planificar con realismo y evitar tensiones innecesarias.

En Interwin, el acompañamiento profesional busca justamente eso: que cada paso esté claro, con números sobre la mesa y sin sorpresas de último momento. Porque en un mercado tan particular como el argentino, la información concreta sigue siendo el mejor aliado.

Inversión inmobiliaria: ¿cómo evaluar si una propiedad es rentable?

propiedades en una ciudad
Tiempo de lectura: 3 minutos

Invertir en ladrillos sigue siendo una opción elegida en Argentina, aunque ya no alcanza con “comprar y esperar”. La inversión inmobiliaria hoy exige lectura fina del contexto, paciencia y criterio para separar expectativas de resultados posibles.

Quien busca propiedades rentables necesita mirar más allá del precio publicado. Hay variables visibles y otras que aparecen con el tiempo: demanda real, costos ocultos, vaivenes macroeconómicos y decisiones personales que también pesan.

Este escenario no tiene respuestas automáticas. Evaluar propiedad implica aceptar que hay márgenes de incertidumbre, escenarios cambiantes y decisiones que se toman con información incompleta, pero mejor preparada.

¿Qué es la inversión inmobiliaria?

La inversión inmobiliaria consiste en destinar capital a bienes raíces con la expectativa de obtener un retorno futuro. Ese retorno puede llegar por dos vías principales: ingresos periódicos (alquiler tradicional o temporario) y revalorización del activo con el paso del tiempo.

En Argentina, las inversiones inmobiliarias cumplen además un rol de resguardo de valor. Muchos ahorristas eligen el sector como cobertura frente a la inflación o la volatilidad financiera, aun sabiendo que no es un camino libre de sobresaltos.

Hablar de inversión inmobiliaria Argentina implica reconocer particularidades locales: operaciones en dólares, cambios regulatorios, ciclos largos de recuperación y mercados muy distintos entre sí. No rinde lo mismo un monoambiente en CABA que un PH en el conurbano o un lote en una ciudad intermedia.

Cómo evaluar la rentabilidad de una propiedad

La rentabilidad inmobiliaria no se define con una sola cuenta. Es el resultado de combinar ingresos esperados, costos reales y proyección de valor en el tiempo. Para saber cómo evaluar una propiedad, conviene ordenar el análisis en capas.

Precio de compra y costos asociados

El valor de cierre no es el único número relevante. A eso hay que sumar escritura, impuestos, honorarios, eventuales arreglos y gastos administrativos. Muchos inversores se llevan sorpresas cuando hacen la cuenta completa.

Ingresos potenciales

En alquiler permanente, conviene analizar valores reales de cierre y no solo avisos. En alquiler temporario, la ocupación promedio pesa más que la tarifa por noche. Propiedades para invertir bien ubicadas suelen sostener la demanda incluso en contextos complejos.

Gastos recurrentes

Expensas, mantenimiento, impuestos, períodos vacíos y administración reducen el rendimiento. Ignorarlos distorsiona la evaluación de propiedades y genera expectativas poco realistas.

Indicadores básicos

Una referencia común es el rendimiento bruto anual: ingreso anual dividido por precio total de compra. En inversiones inmobiliarias en Argentina, muchos inversores se mueven entre el 3% y el 6% anual en dólares, aunque esto varía según zona y tipo de activo.

Qué tipo de propiedades son las más rentables

No existe una fórmula única. Las propiedades rentables cambian según el momento del mercado, el perfil del inversor y el plazo esperado. Aun así, hay patrones que se repiten.

Unidades pequeñas

Monoambientes y dos ambientes suelen tener mayor rotación y demanda constante. Son más accesibles para quien alquila y más fáciles de revender.

Propiedades a reciclar

Comprar por debajo del valor de mercado y refaccionar puede mejorar la renta o el precio de salida. Acá la clave está en controlar costos y no enamorarse del proyecto.

Ubicaciones con demanda probada

Cercanía a transporte, universidades, centros de salud o polos laborales. No hace falta que sea una zona “de moda”; alcanza con que tenga movimiento real.

Lotes y desarrollos

En algunas ciudades del interior, el crecimiento urbano empuja la valorización de terrenos. Es una jugada más paciente, con menos ingreso inmediato y mayor apuesta a largo plazo.

Riesgos y matices que conviene tener en cuenta

La inversión inmobiliaria no es una ciencia exacta. Cambios en la legislación, ajustes en el mercado de alquileres o variaciones económicas alteran los números proyectados.

También influye el perfil del inversor. No es lo mismo alguien que busca ingreso mensual que quien apunta a vender en cinco o diez años. La misma propiedad puede ser buena o mala según ese objetivo.

Otro punto clave es la liquidez. Vender lleva tiempo. En mercados lentos, una salida rápida puede implicar resignar precio.

El rol del asesoramiento profesional

Contar con una inmobiliaria con conocimiento local marca diferencia. No solo por el acceso a oportunidades, sino por la lectura del mercado, la experiencia en cierres y la capacidad de advertir señales que no siempre están a la vista.

En Interwin, el foco está en acompañar procesos reales, sin promesas exageradas. Porque una buena inversión inmobiliaria no se define solo por números atractivos, sino por decisiones bien pensadas, contexto claro y expectativas alineadas.

Invertir en bienes raíces sigue siendo una opción vigente en Argentina, aunque exige más análisis que antes. Propiedades para invertir existen, pero no aparecen solas. Se encuentran con criterio, información y una mirada que combine prudencia y oportunidad.

Factores que influyen en el valor de reventa de una propiedad

compra de propiedad
Tiempo de lectura: 3 minutos

Vender un inmueble no es solo publicar un aviso y esperar llamados. Detrás del valor de propiedad hay múltiples variables que se cruzan, algunas visibles y otras menos evidentes, que terminan definiendo si una operación avanza rápido o queda frenada durante meses.

En el mercado local, la reventa de propiedades suele estar atravesada por vaivenes económicos, cambios en la demanda y decisiones personales que no siempre responden a una lógica matemática. Por eso, entender qué es el valor de reventa implica aceptar que no existe una fórmula única ni resultados garantizados.

Desde Interwin, la experiencia cotidiana muestra que anticiparse, informarse y leer bien el contexto puede marcar una diferencia concreta. Conocer los factores que influyen en el valor de una propiedad permite tomar mejores decisiones, tanto al momento de vender como al pensar en cómo aumentar su atractivo.

¿Qué factores influyen en el valor de reventa de una propiedad?

El valor de una propiedad en Argentina surge de la combinación de elementos estructurales, económicos y de mercado. Algunos pesan más que otros según el tipo de inmueble, la ubicación y el momento de venta.

Ubicación y entorno

La zona sigue siendo uno de los puntos más determinantes. Cercanía a medios de transporte, accesos viales, colegios, centros de salud y áreas comerciales incide de manera directa en el valor de propiedades en Argentina. Un mismo departamento puede cotizar distinto solo por estar a dos o tres cuadras de diferencia.

También influyen cuestiones menos obvias: nivel de ruido, arbolado, iluminación urbana y percepción de seguridad. Son detalles que muchos compradores evalúan apenas pisan la cuadra.

Estado general y antigüedad

Una propiedad bien mantenida transmite cuidado. Instalaciones eléctricas revisadas, cañerías en buen estado y ausencia de humedad suelen pesar más que una estética moderna. La antigüedad no es negativa por sí sola, pero sí lo es el desgaste visible.

En operaciones de reventa de propiedades en Argentina, los inmuebles que requieren grandes arreglos suelen recibir ofertas más bajas o quedar fuera del radar de compradores con tiempos ajustados.

Distribución y funcionalidad

Los metros cuadrados importan, aunque no tanto como su aprovechamiento. Ambientes bien definidos, buena circulación y espacios luminosos elevan la percepción del inmueble. Un living incómodo o una cocina mal resuelta puede tirar abajo el interés, incluso si la superficie total es atractiva.

Hoy, además, se valora la posibilidad de sumar un espacio de trabajo en casa, algo que antes no figuraba entre las prioridades.

Documentación y situación legal

Un punto clave en la compra de terrenos y viviendas es la tranquilidad legal. Escritura, planos aprobados, reglamento de copropiedad claro y ausencia de deudas hacen que la operación fluya. Cualquier inconsistencia genera dudas y, muchas veces, pedidos de rebaja.

En este aspecto, contar con asesoramiento profesional evita sorpresas y acelera los tiempos de cierre.

Contexto económico y mercado

La coyuntura macroeconómica influye más de lo que parece. Tipo de cambio, acceso al crédito, expectativas de los compradores y cantidad de propiedades en venta disponibles impactan sobre los precios finales.

No siempre el mejor momento para vender coincide con la necesidad personal, y esa tensión también forma parte del análisis realista del valor de una propiedad en Argentina.

¿Cómo puedo aumentar el valor de mi propiedad?

Aunque no todo está bajo control del propietario, existen acciones concretas que ayudan a mejorar la percepción y el precio posible de venta.

Mejoras simples que suman

Pintura en tonos neutros, arreglos menores y una limpieza profunda pueden cambiar por completo la primera impresión. Son intervenciones de bajo costo que suelen tener buen retorno.

Actualizar griferías, luminarias o frentes de placard también ayuda. No se trata de grandes obras, sino de mostrar un espacio listo para habitar.

Presentación y puesta en escena

Orden, iluminación natural y ambientes despejados facilitan que el comprador se imagine viviendo allí. La mejor opción para vender una propiedad muchas veces pasa por cómo se muestra, no solo por sus características técnicas.

En visitas presenciales, pequeños detalles como aromas neutros o una buena ventilación generan una experiencia más agradable.

Información clara y transparente

Responder preguntas con datos precisos genera confianza. Metros reales, expensas actualizadas y detalles del edificio evitan idas y vueltas. La transparencia suele traducirse en negociaciones más ágiles.

Acompañamiento profesional

Un corretaje bien llevado ayuda a fijar un precio acorde al mercado, sin caer en expectativas poco realistas. Sobrevalorar un inmueble puede hacer que pierda visibilidad y termine vendiéndose más barato después.

¿Cuánto cuesta vender una propiedad en Argentina?

El costo de vender incluye comisiones inmobiliarias, honorarios profesionales y gastos administrativos. En líneas generales, la comisión ronda entre el 3% y el 4% del valor de cierre, aunque puede variar según la operación y la plaza.

A esto se suman gastos de escritura, certificados y, en algunos casos, impuestos asociados. Entender estos números desde el inicio permite calcular con mayor precisión el resultado final de la reventa de propiedades.

Leer el mercado y tomar decisiones informadas

El valor de reventa no es un número fijo ni universal. Cambia según el momento, el tipo de inmueble y las expectativas de quienes buscan comprar. Reconocer esa complejidad evita frustraciones y ayuda a negociar con mayor margen.

En Interwin, el seguimiento constante del mercado permite detectar oportunidades reales y ajustar estrategias según cada caso. Porque vender bien no siempre significa vender rápido, sino hacerlo con información, criterio y una mirada profesional sobre el escenario completo.

Requisitos legales que debes tener en cuenta al comprar un terreno

terreno
Tiempo de lectura: 4 minutos

Comprar un lote suele aparecer como el primer gran paso para construir un proyecto propio. Sin embargo, comprar terreno no es solo elegir ubicación y precio: detrás hay un entramado de leyes de propiedad, registros y verificaciones que conviene conocer antes de firmar cualquier papel.

En Argentina, los requisitos legales para terrenos varían según la jurisdicción, el tipo de suelo y si se trata de un lote urbano o rural. Esa diversidad genera dudas razonables, incluso entre quienes ya pasaron por operaciones inmobiliarias previas. Nadie quiere descubrir tarde que el terreno no era edificable o que arrastra una deuda vieja donde nadie avisó.

Entender cómo comprar un terreno implica aceptar que el proceso tiene matices, tiempos y zonas grises. No es algo para apurarse “a ojo”. Con información clara y acompañamiento profesional, la compra de terrenos puede avanzar sin sobresaltos y con respaldo jurídico sólido.

¿Qué requisitos legales debo cumplir para comprar un terreno en Argentina?

El punto de partida es verificar que el terreno esté legalmente en condiciones de venderse. Parece obvio, pero en el mercado de terrenos en venta aparecen situaciones complejas: sucesiones sin cerrar, lotes sin subdividir o escrituras con errores antiguos.

Uno de los requisitos legales básicos es que el vendedor sea el titular registral del inmueble o tenga poder suficiente para vender. Esto se comprueba con el informe de dominio, un documento emitido por el Registro de la Propiedad Inmueble que confirma quién figura como dueño y si existen gravámenes, hipotecas o embargos.

También hay que chequear el estado parcelario o plano de mensura aprobado. En varias provincias, sin ese plano actualizado no se puede escriturar. Es el típico detalle que parece menor y después frena todo el trámite. En palabras simples: el lote debe existir legalmente tal como se ofrece.

Otro requisito clave es la capacidad legal del comprador. Personas mayores de edad, con DNI vigente y sin restricciones legales para contratar. En el caso de sociedades, se exigen estatutos, actas y poderes. Parece burocracia pura, pero es la base para que la operación no quede floja de papeles.

¿Qué documentación necesito para comprar un terreno en Argentina?

La documentación es el corazón de la operación. Sin papeles en regla, no hay seguridad jurídica. Para comprar terreno en Argentina, estos son los documentos más habituales que intervienen:

  • Título de propiedad del vendedor, que demuestra el origen del dominio.
  • Informe de dominio y certificado de inhibición, para verificar que el inmueble y el vendedor estén libres de problemas legales.
  • Plano de mensura aprobado y, si corresponde, constancia de subdivisión.
  • Libre deuda de impuestos y tasas: inmobiliario provincial, municipal, expensas si el lote está en un barrio cerrado.
  • Boleto de compraventa, cuando se acuerda una etapa previa a la escritura.

En zonas urbanas, conviene revisar la zonificación municipal. Un terreno barato puede esconder una limitación fuerte: no permitir viviendas, exigir retiros especiales o prohibir ciertos usos. Ese dato no siempre figura en el aviso y puede cambiar por completo el plan original.En la práctica, muchos compradores descubren estas cuestiones tarde. Por eso, leer la letra chica y pedir informes antes de señar no es exagerado: es sentido común inmobiliario.

Pasos legales para la compra de terrenos urbanos

En el ámbito urbano, los pasos suelen ser más conocidos, aunque no por eso simples. Primero se negocia el precio y las condiciones. Luego se solicita la documentación legal para analizarla con un escribano de confianza.

Una vez revisados los informes, se firma el boleto de compraventa, donde se fijan plazos, monto, forma de pago y penalidades. Este documento no transfiere el dominio, pero genera derechos y obligaciones para ambas partes. Acá es clave que esté bien redactado y no sea un “modelo sacado de internet”.

El último paso es la escritura traslativa de dominio, firmada ante escribano público. Con la escritura inscrita en el Registro, el comprador pasa a ser el nuevo titular. Recién ahí se completa legalmente la compra de terrenos.

¿Cuáles son los pasos para comprar un terreno rural en Argentina?

El terreno rural tiene reglas propias y controles adicionales. Además de los requisitos habituales, entra en juego la Ley de Tierras Rurales, que limita la compra por parte de extranjeros en determinadas zonas y superficies.

Antes de avanzar, se verifica si el comprador puede adquirir ese tipo de inmueble según su nacionalidad y si el terreno no supera los límites permitidos. Este punto suele generar confusión y merece atención específica.

También se revisa el uso del suelo: agrícola, ganadero, forestal o mixto. No es un detalle menor. Un campo con restricciones ambientales o servidumbres puede limitar proyectos productivos futuros. Acá, hablar con agrimensores y técnicos locales suele ahorrar dolores de cabeza.

En muchos casos, los plazos son más largos que en la ciudad. La burocracia existe y hay que contar con ella. Paciencia y previsión son parte del combo cuando se trata de terrenos rurales.

Impuestos y gastos asociados a la compra

Además del precio del lote, existen costos legales que conviene tener en el radar. Entre ellos:

  • Honorarios notariales
  • Impuesto de sellos, que varía según la provincia
  • Gastos de informes y certificaciones
  • Eventuales comisiones inmobiliarias

No todos los gastos recaen siempre sobre el comprador, pero es fundamental dejarlo claro desde el inicio. Una charla franca evita malos entendidos y discusiones de último momento.

Riesgos frecuentes y cómo anticiparse

Uno de los errores más comunes es confiar solo en la palabra del vendedor. Puede haber buena fe, pero el sistema legal se basa en documentos, no en promesas. Otro riesgo habitual es comprar en loteos informales, donde aún no se completó la aprobación municipal.

También aparecen casos de terrenos heredados con sucesiones inconclusas. Aunque el precio sea tentador, el trámite puede demorar años. Acá conviene frenar la ansiedad y evaluar si vale la pena.

Reconocer que el proceso tiene zonas grises no es alarmismo, es realismo. Cada terreno es un caso particular y requiere un análisis propio.

El rol del escribano y el asesor inmobiliario

El escribano no es un mero firmante: es quien controla la legalidad de la operación y protege a las partes. Elegir uno con experiencia en terrenos en Argentina marca la diferencia, sobre todo cuando surgen situaciones atípicas.

El asesor inmobiliario, por su parte, aporta conocimiento del mercado, precios reales y antecedentes de la zona. En operaciones complejas, el trabajo en equipo entre inmobiliaria y escribano reduce riesgos y acelera tiempos.

Comprar con respaldo y visión a largo plazo

Más allá de los trámites, comprar terreno en Argentina es una decisión de largo alcance. Un lote bien elegido, con papeles en orden y proyección clara, se convierte en una base sólida para construir, invertir o resguardar valor.

Entender los requisitos para comprar terreno, revisar la documentación y aceptar que el proceso lleva tiempo no quita entusiasmo: le suma tranquilidad. Y en un mercado con tantas variables, esa tranquilidad vale mucho más que cerrar rápido.Con información, asesoramiento de Interwin y mirada crítica, la compra de terrenos deja de ser una apuesta a ciegas y se transforma en una decisión pensada, con respaldo legal y futuro.